ลดหย่อนภาษีโซลาร์เซลล์ 200,000 บาท ผู้ติดตั้งต้องออก e-Tax อย่างไร
🌏 บทความนี้มีภาษาอื่นด้วย: English
สรุปเงื่อนไขลดหย่อนภาษีโซลาร์รูฟท็อป 200,000 บาท ตาม พ.ร.ฎ. ฉบับที่ 805 ในมุมผู้ติดตั้ง ระบบแบบไหนเข้าข่าย เก็บข้อมูลอะไร และออก e-Tax Invoice อย่างไร
ปี 2569 ลูกค้าบ้านถามคำถามใหม่กับผู้ติดตั้งแทบทุกราย "ติดแล้วลดหย่อนภาษีได้ไหม" เพราะรัฐออกมาตรการให้นำค่าติดตั้งโซลาร์บนหลังคาบ้านไปใช้สิทธิทางภาษีได้สูงสุด 200,000 บาท ฟังดูเป็นข่าวดีของธุรกิจ แต่สิทธินี้มีเงื่อนไขที่ผูกกับเอกสารของผู้ติดตั้งโดยตรง ถ้าเอกสารไม่ถูกแบบ ลูกค้าอาจใช้สิทธิไม่ได้เลย
บทความนี้สรุปเงื่อนไขของมาตรการในมุมของผู้รับเหมาติดตั้ง ว่าต้องเสนอระบบแบบไหน ต้องเก็บข้อมูลอะไรจากลูกค้า และต้องออก e-Tax Invoice อย่างไรให้ลูกค้านำไปใช้สิทธิได้จริง
สรุปสั้นก่อนอ่าน ✅ บุคคลธรรมดาใช้สิทธิได้ตามที่จ่ายจริงไม่เกิน 200,000 บาท สำหรับค่าอุปกรณ์และค่าติดตั้งที่จ่ายระหว่าง 3 มี.ค. 2569 ถึง 31 ธ.ค. 2571 ✅ ระบบต้องติดบนหลังคาหรือดาดฟ้าบ้าน ขนาดไม่เกิน 10 กิโลวัตต์ และเชื่อมต่อกับการไฟฟ้า ✅ หลักฐานต้องเป็นใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) เท่านั้น ใบกระดาษใช้ไม่ได้ ✅ ชื่อในใบกำกับภาษี ชื่อเจ้าของมิเตอร์ และผู้ขออนุญาตเชื่อมต่อ ต้องเป็นคนเดียวกัน ✅ ผู้ติดตั้งที่ออก e-Tax Invoice ได้ จะปิดการขายกับลูกค้ากลุ่มนี้ได้ง่ายกว่า
มาตรการลดหย่อนภาษีโซลาร์เซลล์ 2569 คืออะไร
มาตรการนี้ออกเป็นพระราชกฤษฎีกาว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 805) พ.ศ. 2569 ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 2 มีนาคม 2569 ให้บุคคลธรรมดานำเงินที่จ่ายเป็นค่าซื้ออุปกรณ์และค่าติดตั้งระบบผลิตไฟฟ้าพลังงานแสงอาทิตย์บนหลังคาหรือดาดฟ้า มายกเว้นภาษีเงินได้ตามที่จ่ายจริง สูงสุด 200,000 บาท
คนส่วนใหญ่เรียกสั้น ๆ ว่า "ลดหย่อนภาษีโซลาร์" ผลจริงที่ลูกค้าได้ขึ้นกับฐานภาษีของแต่ละคน ผู้ที่อยู่ในขั้นภาษีสูงจะประหยัดได้มากกว่า เช่น ผู้ที่เสียภาษีในอัตรา 35% และใช้สิทธิเต็ม 200,000 บาท จะประหยัดภาษีได้ราว 70,000 บาท
เงื่อนไขที่ลูกค้าต้องผ่าน
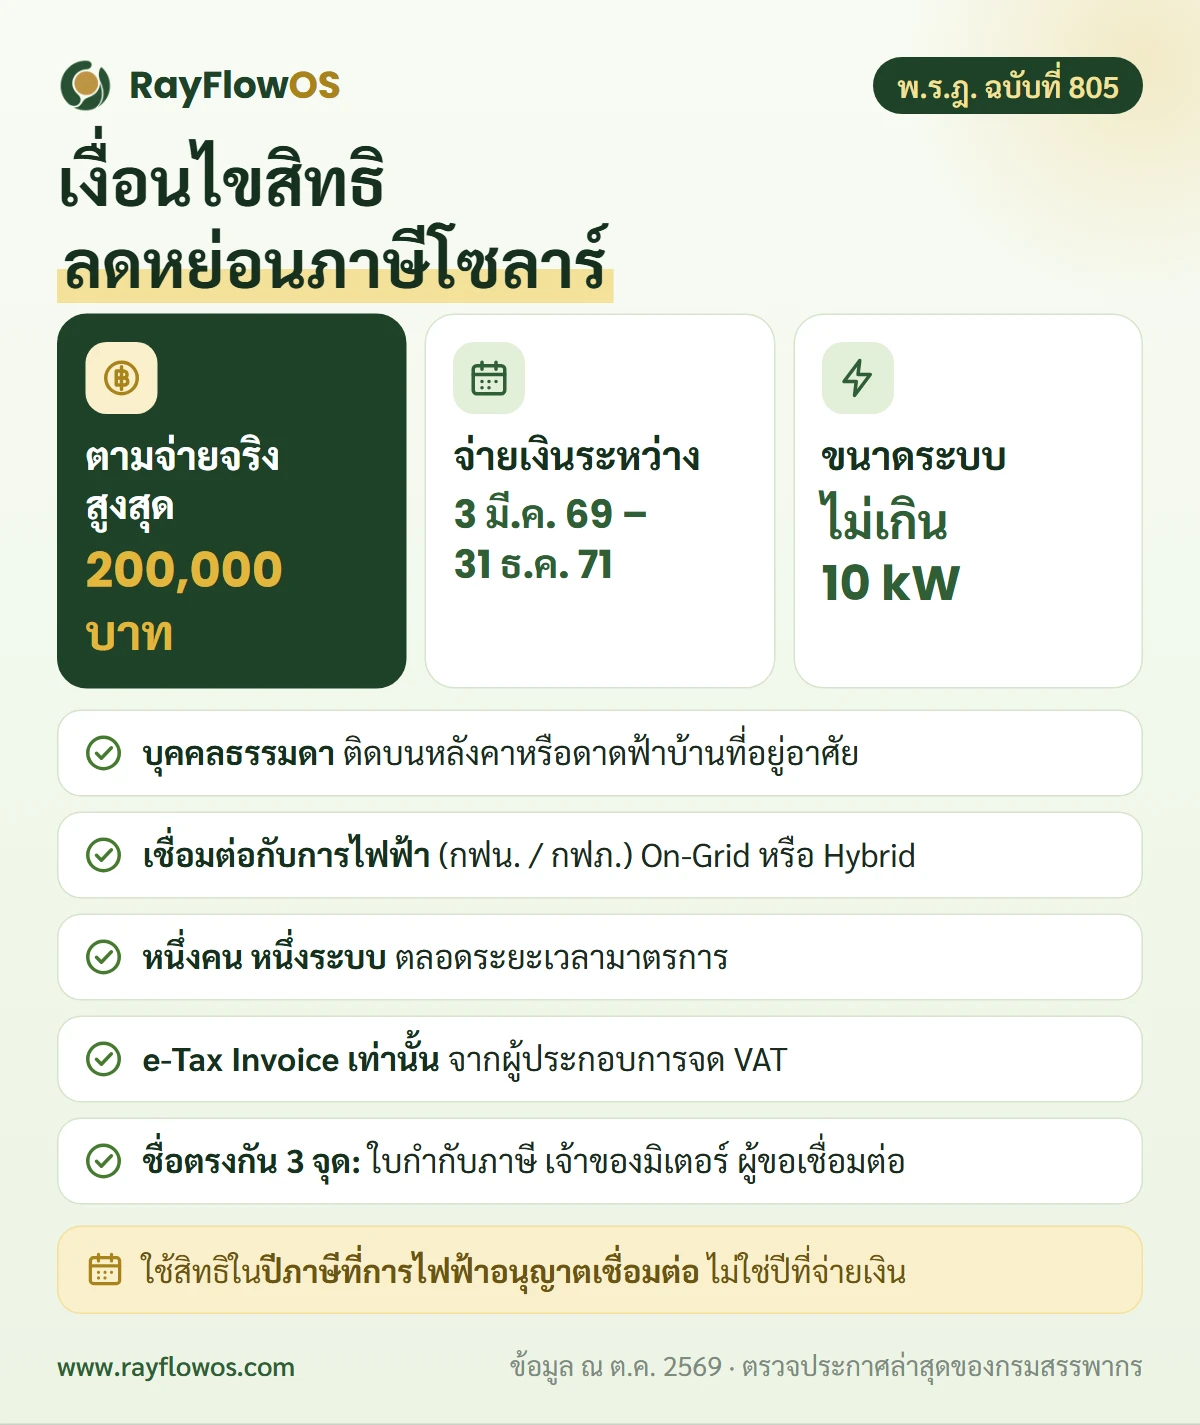
- เป็นบุคคลธรรมดา ห้างหุ้นส่วนสามัญ คณะบุคคลที่ไม่ใช่นิติบุคคล และกองมรดกที่ยังไม่แบ่ง ไม่ได้สิทธินี้
- จ่ายเงินในช่วงของมาตรการ ตั้งแต่ 3 มีนาคม 2569 ถึง 31 ธันวาคม 2571 การติดตั้งก่อนหน้านี้นำมาใช้ย้อนหลังไม่ได้
- ติดบนหลังคาหรือดาดฟ้าของบ้านที่อยู่อาศัย และขนาดรวมไม่เกิน 10 กิโลวัตต์ต่อหลัง
- เชื่อมต่อกับระบบของการไฟฟ้า คือการไฟฟ้านครหลวงหรือการไฟฟ้าส่วนภูมิภาค ระบบแบบ On-Grid และ Hybrid ที่ขออนุญาตเชื่อมต่อจึงเข้าข่าย ส่วน Off-Grid ที่ไม่ต่อกับการไฟฟ้าไม่เข้าข่าย (ต่างกันอย่างไร อ่าน On-Grid, Off-Grid, Hybrid)
- หนึ่งคนหนึ่งระบบ ตลอดระยะเวลาของมาตรการ
- มีใบกำกับภาษีอิเล็กทรอนิกส์ จากผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่ม
- ชื่อตรงกันทุกเอกสาร ชื่อผู้ซื้อในใบกำกับภาษี ชื่อเจ้าของมิเตอร์ และผู้ยื่นขออนุญาตเชื่อมต่อ ต้องเป็นคนเดียวกัน
อีกเรื่องที่ลูกค้ามักไม่รู้ คือสิทธิจะใช้ได้ในปีภาษีที่การไฟฟ้าอนุญาตให้เชื่อมต่อสำเร็จ ถ้าจ่ายเงินปลายปี 2569 แต่ได้รับอนุญาตต้นปี 2570 ก็ต้องไปใช้สิทธิในการยื่นภาษีของปี 2570 และค่าใช้จ่ายก้อนเดียวกันนี้นำไปใช้สิทธิซ้ำกับสิทธิประโยชน์ทางภาษีอื่นไม่ได้
ผู้ติดตั้งต้องเตรียมอะไรบ้าง
1. จดทะเบียนภาษีมูลค่าเพิ่ม
ใบกำกับภาษีออกได้เฉพาะผู้ประกอบการจดทะเบียน VAT ร้านติดตั้งที่ยังไม่ได้จดจะออกเอกสารให้ลูกค้าใช้สิทธินี้ไม่ได้ และลูกค้าที่ตั้งใจใช้สิทธิจะเลือกเจ้าอื่นแทน
2. ออกใบกำกับภาษีแบบอิเล็กทรอนิกส์ได้
กรมสรรพากรมีช่องทางหลักสองแบบ
- e-Tax Invoice & e-Receipt สำหรับผู้ประกอบการที่ส่งข้อมูลให้กรมสรรพากรเองหรือผ่านผู้ให้บริการ
- e-Tax Invoice by Time Stamp (ชื่อเดิม e-Tax Invoice by Email) เหมาะกับผู้ประกอบการรายได้ไม่เกิน 30 ล้านบาทต่อปี ส่งไฟล์ PDF/A-3 ทางอีเมลเพื่อประทับรับรองเวลา
ทั้งสองแบบต้องสมัครกับกรมสรรพากรก่อน และควรตรวจรายละเอียดล่าสุดที่เว็บไซต์กรมสรรพากรก่อนเริ่มใช้
3. เก็บข้อมูลลูกค้าให้ครบตั้งแต่ตอนเสนอราคา
ขอสำเนาบิลค่าไฟจากลูกค้า เพื่อใช้ชื่อเจ้าของมิเตอร์เป็นชื่อผู้ซื้อตั้งแต่ใบเสนอราคา พร้อมเลขประจำตัวผู้เสียภาษี 13 หลัก ที่อยู่ และอีเมลสำหรับส่งใบกำกับภาษี ถ้าคนจ่ายเงินไม่ใช่เจ้าของมิเตอร์ ควรคุยกันให้ชัดตั้งแต่แรก เพราะแก้ทีหลังยาก
4. เสนอระบบให้อยู่ในเงื่อนไข
ระบบไม่เกิน 10 กิโลวัตต์ และเป็นแบบที่เชื่อมต่อกับการไฟฟ้า ถ้าลูกค้าอยากได้ระบบใหญ่กว่านั้นเพราะใช้ไฟมาก ควรอธิบายผลต่อสิทธิให้ชัดและให้ลูกค้าตรวจสอบกับกรมสรรพากรก่อนตัดสินใจ
5. ช่วยลูกค้าเรื่องขออนุญาตเชื่อมต่อ
ปีที่ใช้สิทธิขึ้นกับวันที่การไฟฟ้าอนุญาต งานเอกสารขออนุญาตที่เร็วและครบจึงเป็นบริการที่ลูกค้าเห็นคุณค่าโดยตรง
เส้นทางเอกสารตั้งแต่เสนอราคาจนลูกค้ายื่นภาษี
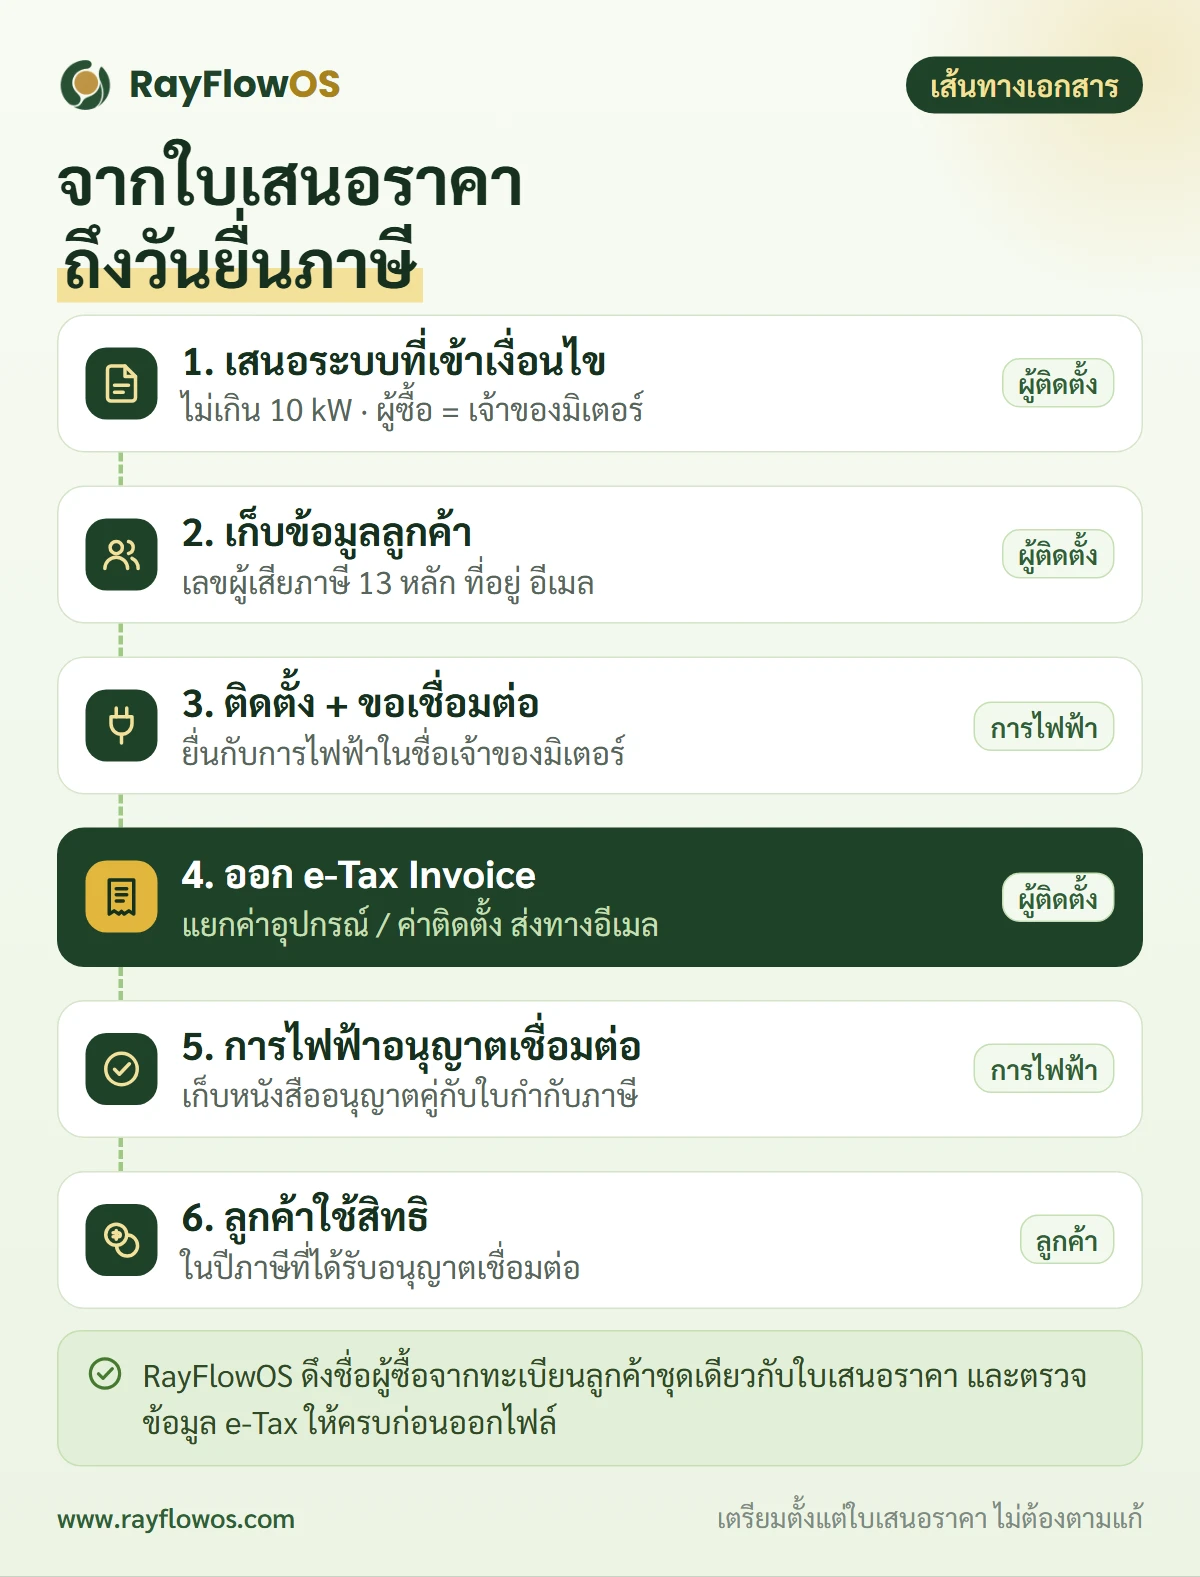
- เสนอระบบที่เข้าเงื่อนไข และใส่ชื่อเจ้าของมิเตอร์เป็นผู้ซื้อในใบเสนอราคา
- เก็บเลขผู้เสียภาษี ที่อยู่ และอีเมลของลูกค้า
- ติดตั้งและยื่นขออนุญาตเชื่อมต่อกับการไฟฟ้าในชื่อเจ้าของมิเตอร์
- รับเงินแล้วออก e-Tax Invoice ที่แยกค่าอุปกรณ์และค่าติดตั้งชัดเจน ส่งให้ลูกค้าทางอีเมล
- เก็บหนังสืออนุญาตเชื่อมต่อของการไฟฟ้าไว้คู่กับใบกำกับภาษี
- ลูกค้าใช้สิทธิในปีภาษีที่ได้รับอนุญาตเชื่อมต่อ
ข้อผิดพลาดที่ทำให้ลูกค้าเสียสิทธิ
- ออกใบกำกับภาษีเป็นกระดาษหรือ PDF ธรรมดาที่ไม่ได้ผ่านระบบ e-Tax
- ชื่อผู้ซื้อในใบกำกับภาษีเป็นชื่อลูกหรือคู่สมรส แต่มิเตอร์เป็นชื่อพ่อแม่
- เสนอระบบเกิน 10 กิโลวัตต์โดยไม่ได้บอกลูกค้า
- ติดตั้งแบบ Off-Grid ที่ไม่ได้เชื่อมต่อกับการไฟฟ้า
- ลูกค้าเข้าใจว่าใช้สิทธิในปีที่จ่ายเงิน ทั้งที่ต้องใช้ในปีที่ได้รับอนุญาตเชื่อมต่อ
RayFlowOS ช่วยเรื่อง e-Tax Invoice อย่างไร
ในแพ็กเกจที่มี e-Tax ระบบ RayFlowOS สร้างไฟล์ใบกำกับภาษีต้นฉบับเป็น PDF/A-3 ที่ฝังข้อมูล XML ตามมาตรฐานของสำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA) สำหรับส่งผ่านช่องทาง e-Tax Invoice by Email / Time Stamp
- ข้อมูลผู้ซื้อดึงจากทะเบียนลูกค้าชุดเดียวกับใบเสนอราคา ชื่อจึงตรงกันตั้งแต่ต้น
- ก่อนออกไฟล์ ระบบตรวจว่าข้อมูลที่ ETDA บังคับครบหรือยัง เช่น ที่อยู่ รหัสไปรษณีย์ และเลขผู้เสียภาษี ถ้าขาดจะบอกว่าขาดอะไร
- หน้าใบเสร็จแสดงหัวข้ออีเมลและผู้รับสำเนาที่ต้องใช้ ให้คัดลอกไปส่งได้เลย
- เงินมัดจำที่ออกใบกำกับภาษีไปแล้ว นำมาหักในใบสุดท้ายได้ถูกต้อง
- ออกใบลดหนี้แบบอิเล็กทรอนิกส์ได้ เมื่อต้องปรับยอดหลังออกใบกำกับภาษี
ทั้งหมดนี้อยู่ในเมนู การเงิน / ใบเสร็จ-ใบกำกับภาษี ที่ทีมใช้รับเงินอยู่แล้ว ไม่ต้องย้ายข้อมูลไปอีกโปรแกรม
คำถามที่พบบ่อย
ใบกำกับภาษีแบบกระดาษใช้ลดหย่อนได้ไหม
ไม่ได้ มาตรการนี้กำหนดให้ใช้ใบกำกับภาษีอิเล็กทรอนิกส์เท่านั้น
ติดระบบ 12 กิโลวัตต์ ใช้สิทธิได้ไหม
เงื่อนไขกำหนดขนาดรวมไม่เกิน 10 กิโลวัตต์ต่อหลัง ระบบที่ใหญ่กว่านั้นมีความเสี่ยงไม่ได้สิทธิ ควรให้ลูกค้าตรวจสอบกับกรมสรรพากรก่อนตัดสินใจ
ระบบ Hybrid ที่มีแบตเตอรี่ใช้สิทธิได้ไหม
ได้ ถ้าเชื่อมต่อกับระบบของการไฟฟ้าและผ่านเงื่อนไขข้ออื่นครบ ระบบที่มีแบตเตอรี่ร่วมด้วยไม่ได้ถูกตัดออก
จ่ายมัดจำปี 2569 แต่ติดตั้งเสร็จปี 2570 ต้องใช้สิทธิปีไหน
ใช้ในปีภาษีที่การไฟฟ้าอนุญาตให้เชื่อมต่อสำเร็จ ไม่ใช่ปีที่จ่ายเงิน
บริษัทหรือนิติบุคคลใช้มาตรการนี้ได้ไหม
มาตรการนี้เป็นของบุคคลธรรมดา นิติบุคคลมีสิทธิประโยชน์ทางภาษีคนละชุด ควรปรึกษาผู้สอบบัญชีของบริษัท
สรุป
มาตรการลดหย่อนภาษีโซลาร์ 200,000 บาททำให้ลูกค้าบ้านตัดสินใจง่ายขึ้น แต่เงื่อนไขทั้งหมดไปจบที่เอกสารของผู้ติดตั้ง ทั้งชื่อที่ต้องตรงกัน ขนาดระบบ และใบกำกับภาษีที่ต้องเป็นแบบอิเล็กทรอนิกส์ ผู้ติดตั้งที่เตรียมเรื่องนี้ไว้ตั้งแต่ใบเสนอราคา จะทั้งปิดการขายได้ง่ายขึ้นและไม่ต้องตามแก้เอกสารทีหลัง
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ณ ตุลาคม 2569 ก่อนยื่นภาษีควรตรวจสอบประกาศล่าสุดของกรมสรรพากร ที่มา: Power of The Act: สิทธิยกเว้นภาษีเงินได้สำหรับการซื้อระบบผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ (InfoQuest) · ติดโซลาร์ลดหย่อนภาษี (KBank)
สมัครใช้งาน RayFlowOS ฟรี แล้วเตรียมงานขายโซลาร์ให้พร้อมสำหรับ e-Tax →